
Centros de distribuição como motor de margem: decisões baseadas em dados que reduzem custos e aceleram o giro
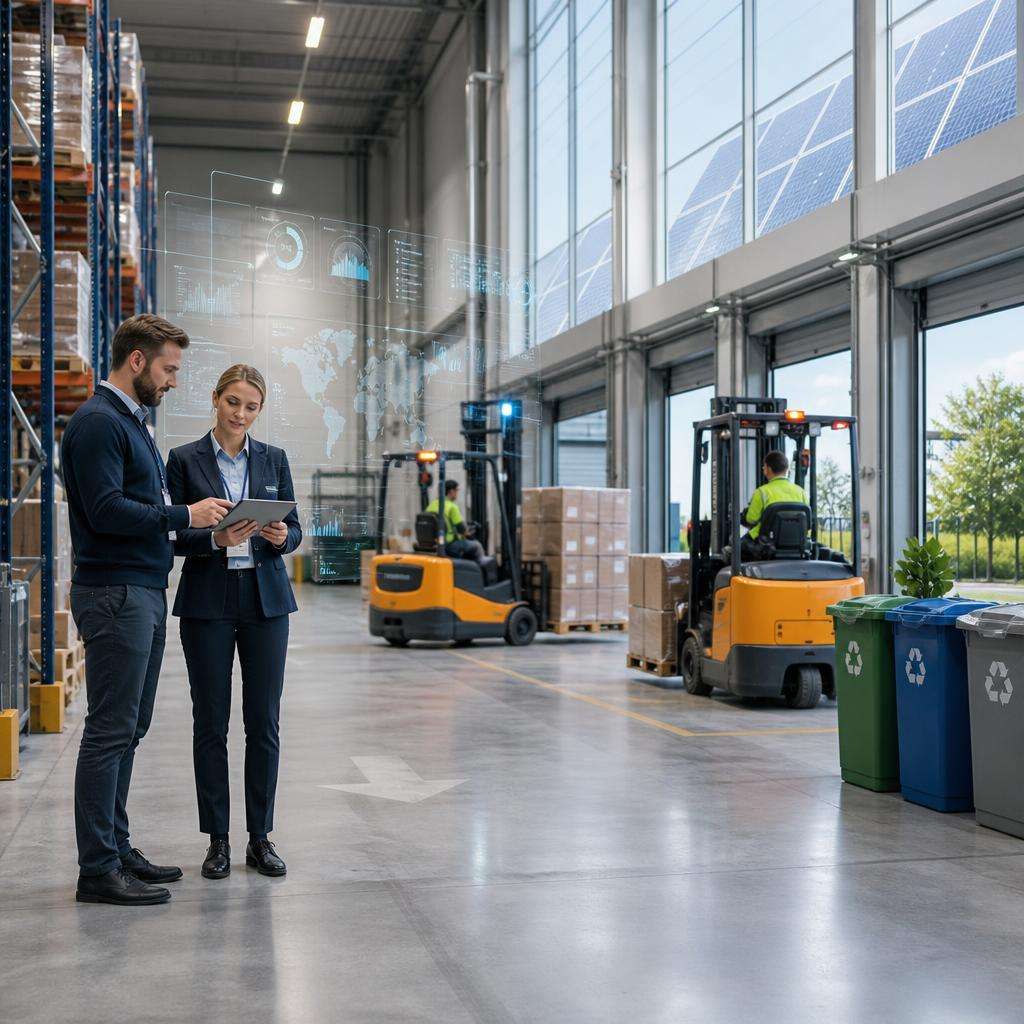
Margem operacional em logística não depende apenas de frete negociado ou ocupação de estoque. Em muitos centros de distribuição, a diferença entre um CD que preserva caixa e outro que corrói resultado está na qualidade das decisões tomadas dentro da operação: alocação de ativos, desenho de fluxo, taxa de utilização de equipamentos, tempo de ciclo por pedido e custo por movimentação. Quando esses elementos são medidos com consistência, o CD deixa de ser apenas um centro de custo e passa a funcionar como alavanca de giro, produtividade e previsibilidade financeira.
Esse ponto ganhou relevância porque o ambiente de negócios ficou mais sensível a capital empatado, ruptura de abastecimento e pressão por nível de serviço. O efeito prático é direto: pedidos separados com atraso elevam custo comercial, estoques mal posicionados aumentam deslocamentos internos e equipamentos incompatíveis com a operação ampliam consumo de energia, avarias e horas improdutivas. O impacto aparece no DRE, mas começa no piso operacional.
Por isso, o novo papel da gestão financeira aplicada à logística é traduzir operação em indicadores de decisão. Em vez de analisar apenas despesa mensal com armazenagem, empresas mais maduras medem custo por pallet movimentado, tempo médio entre doca e armazenagem, produtividade por turno, ociosidade de frota interna e perda por retrabalho. Esses dados permitem identificar onde a margem está sendo comprimida e quais investimentos têm capacidade real de devolver resultado.
Na prática, o centro de distribuição mais eficiente não é necessariamente o mais automatizado, mas o que combina tecnologia, processo e ativos de forma coerente com o perfil de demanda. Isso inclui rever layout, endereçamento, critérios de picking, integração de sistemas e escolha da empilhadeira para centros de distribuição para cada etapa. O business case correto nasce dessa visão integrada, não da compra isolada de equipamentos.
Dados, automação e ESG no novo CD
O playbook financeiro da logística mudou porque os custos relevantes mudaram de natureza. Antes, a discussão se concentrava em mão de obra e aluguel de área. Hoje, a empresa precisa lidar com custo de capital em estoque, volatilidade de demanda, exigência de rastreabilidade, consumo energético e metas ambientais que influenciam acesso a crédito, contratação com grandes embarcadores e reputação junto a clientes corporativos. O centro de distribuição se tornou um ponto crítico dessa equação.
Dados operacionais passaram a ter valor estratégico porque reduzem erro de alocação de recursos. Um CD com leitura precisa de picos por SKU, sazonalidade por canal e densidade de pedidos consegue calibrar turnos, definir janelas de recebimento e ajustar a frota de movimentação interna com menos desperdício. Sem esse nível de visibilidade, a empresa tende a superdimensionar ativos para cobrir ineficiências de processo, elevando o custo fixo sem resolver a causa do problema.
A automação entra como resposta técnica, mas precisa ser tratada com disciplina de retorno. Nem toda operação exige esteiras complexas, sorters ou soluções autônomas. Em muitos casos, o melhor ganho vem de automação incremental: coletores integrados ao WMS, telemetria em equipamentos, sensores para controle de utilização, gestão de bateria, roteirização interna de tarefas e dashboards de produtividade por operador e por corredor. São camadas que reduzem tempos mortos e melhoram a qualidade da execução.
O componente ESG também deixou de ser periférico. Em CDs com operação intensiva, consumo de energia, emissões indiretas, descarte de baterias, ruído e segurança ocupacional interferem no custo total de operação. A substituição de ativos menos eficientes por modelos com melhor desempenho energético, menor manutenção e maior segurança pode gerar benefício duplo: redução de despesa recorrente e melhoria de indicadores ambientais e sociais relevantes para auditorias, contratos e governança.
Quais dados realmente importam
Um erro comum é acumular relatórios sem construir métricas acionáveis. Para gestão financeira de CDs, os dados mais úteis são aqueles que conectam atividade operacional a efeito econômico. Entre eles, merecem prioridade o custo por pedido expedido, custo por linha separada, pallets movimentados por hora, tempo médio de ciclo por pedido, taxa de ocupação por rua, índice de avaria, consumo energético por turno e horas de equipamento parado por manutenção ou espera.
Outro grupo importante envolve variabilidade. A média operacional raramente revela gargalos. O que define necessidade de investimento é a dispersão: quantos minutos o processo oscila entre recebimento e armazenagem, quanto a produtividade cai em dias de pico, quanto a taxa de erro aumenta em turnos específicos e quanto o tempo de deslocamento cresce quando o layout satura. Esse tipo de análise mostra onde a operação perde escala e onde o custo marginal dispara.
Há ainda indicadores de qualidade de decisão. Um CD pode parecer produtivo no agregado e, ainda assim, destruir margem por priorização inadequada. Separar pedidos urgentes fora de sequência, reendereçar estoque por falta de slotting inteligente e movimentar pallets mais vezes do que o necessário são sintomas de baixa maturidade analítica. Medir toques por unidade, distância média percorrida por tarefa e percentual de reabastecimento emergencial ajuda a expor esse desperdício invisível.
Empresas que conectam esses dados ao ERP e ao planejamento financeiro conseguem elevar o nível da discussão. O investimento deixa de ser aprovado com base em percepção e passa a ser comparado com cenários de redução de custo, aumento de capacidade e diminuição de risco operacional. Essa mudança melhora a governança do CAPEX e reduz decisões baseadas apenas em preço de aquisição.
Da doca ao picking: onde reduzir custo
A maior parte dos ganhos em um centro de distribuição não vem de uma única intervenção, mas da soma de pequenas eficiências em etapas críticas. Recebimento, conferência, put-away, reabastecimento, picking, consolidação e expedição têm estruturas de custo diferentes. Quando a empresa trata o CD como um fluxo contínuo, consegue identificar onde a movimentação interna está gerando filas, retrabalho ou deslocamentos excessivos.
Na doca, por exemplo, atrasos de descarregamento geram efeito em cascata. Caminhões aguardando elevam custo de janela, pressionam equipes, comprimem tempo de conferência e aumentam erro de armazenagem. Se a operação usa equipamentos com capacidade incompatível, raio de giro inadequado ou baixa disponibilidade mecânica, o gargalo aparece logo no início do processo. O resultado é pior ocupação de docas e menor fluidez no abastecimento do estoque.
No put-away, o custo relevante costuma estar na distância percorrida e no número de movimentos por pallet. Um layout mal configurado obriga a operação a usar corredores ou elevações inadequadas, ampliando tempo de ciclo e risco de avaria. A escolha do equipamento precisa considerar altura de armazenagem, largura de corredor, tipo de carga, intensidade de uso e perfil de piso. Quando esse alinhamento não existe, a empresa paga mais em manutenção, energia e improdutividade.
No picking, a ineficiência se multiplica porque afeta diretamente a etapa mais intensiva em mão de obra. Se o reabastecimento é instável, o separador interrompe rota; se o equipamento não oferece ergonomia e agilidade adequadas, a produtividade por hora cai; se a operação convive com baixa visibilidade de estoque, aumentam as buscas e os erros. Cada segundo adicional por linha separada parece pequeno isoladamente, mas se torna relevante em operações com milhares de linhas por dia.
O papel da empilhadeira no resultado
A empilhadeira é um ativo financeiro disfarçado de equipamento operacional. Sua especificação afeta consumo de energia, capacidade de throughput, segurança, tempo de ciclo e disponibilidade da operação. Em CDs com grande volume de pallets, a diferença entre um equipamento adequado e outro subdimensionado ou excessivo aparece em indicadores como pallets por hora, custo por movimentação, horas de manutenção corretiva e incidência de avarias.
Na prática, a seleção do modelo deve partir do mapa real de tarefas. Recebimento e descarga exigem características diferentes das operações de armazenagem em altura ou abastecimento de picking. Equipamentos elétricos, por exemplo, podem oferecer vantagens importantes em ambientes internos, com menor emissão local, ruído reduzido e potencial de melhor eficiência energética. Já a capacidade de manobra em corredores estreitos pode redefinir o aproveitamento cúbico do armazém.
Há também um efeito relevante sobre risco. Equipamentos inadequados para o perfil de carga ou para o layout aumentam chance de colisão, tombamento de pallet, dano em estrutura e afastamento por acidente. O custo disso vai além do reparo imediato. Inclui paralisação de área, perda de produtividade, impacto em seguro, passivo trabalhista e deterioração do nível de serviço. Em operações com SLA rigoroso, uma falha recorrente na movimentação interna compromete receita, não apenas despesa.
Ao avaliar uma empilhadeira para centros de distribuição, o gestor precisa observar não só preço de compra, mas aderência ao fluxo, autonomia, facilidade de manutenção, disponibilidade de peças, suporte técnico e integração com metas de produtividade e sustentabilidade. Esse é o tipo de decisão que reduz custo estrutural quando inserida em uma análise de TCO consistente.
Custos invisíveis da escolha errada
O primeiro custo invisível é a ociosidade. Equipamentos mal distribuídos entre turnos ou funções criam bolsões de espera em algumas áreas e sobrecarga em outras. Sem telemetria ou controle de utilização, a empresa pode acreditar que precisa ampliar frota quando, na verdade, precisa reequilibrar alocação, redimensionar rotas ou substituir ativos inadequados. O CAPEX desnecessário nasce, muitas vezes, de um problema de gestão.
O segundo custo é a manutenção corretiva recorrente. Quando o equipamento opera fora da faixa ideal de carga, piso ou intensidade, a frequência de parada cresce e a previsibilidade cai. Isso afeta o planejamento de mão de obra e obriga a operação a manter redundâncias caras. Em termos financeiros, o que parece economia na aquisição se transforma em maior despesa operacional e menor disponibilidade produtiva.
O terceiro custo está no consumo energético e na infraestrutura associada. Equipamentos menos eficientes, baterias mal geridas ou ciclos de recarga mal planejados ampliam gasto com energia e reduzem horas úteis. Em CDs de operação contínua, esse fator merece acompanhamento detalhado, porque sua recorrência faz diferença relevante no custo anual. Além disso, a gestão inadequada de energia pode limitar expansão de capacidade sem investimentos adicionais em infraestrutura elétrica.
O quarto custo invisível é a perda de densidade operacional. Um equipamento com raio de giro incompatível ou limitação de elevação pode forçar corredores mais largos, reduzir posições-palete ou restringir estratégias de slotting. Nesse caso, a escolha do ativo afeta a arquitetura econômica do armazém. O impacto aparece em menor capacidade por metro quadrado e, em casos extremos, antecipação de expansão imobiliária.
Como montar o business case do investimento
O business case de um CD precisa responder três perguntas objetivas: qual problema econômico será resolvido, quais indicadores comprovarão o ganho e em quanto tempo o investimento retorna. Sem essa estrutura, a discussão tende a se perder em argumentos genéricos de modernização. O ponto de partida é estabelecer uma linha de base operacional confiável, com dados de pelo menos um ciclo representativo da operação, incluindo períodos de pico.
Em seguida, é necessário separar ganhos diretos de ganhos indiretos. Ganhos diretos incluem redução de horas de mão de obra, diminuição de consumo de energia, menor gasto com manutenção, aumento de capacidade de movimentação e redução de avarias. Ganhos indiretos envolvem menor risco de ruptura, melhor nível de serviço, menos acidentes e maior flexibilidade para absorver crescimento sem ampliar área ou quadro na mesma proporção. Ambos importam, mas precisam ser tratados com pesos e premissas transparentes.
Uma boa prática é construir cenários conservador, base e agressivo. No cenário conservador, o gestor considera apenas parte do ganho potencial e incorpora curva de aprendizagem operacional. No cenário base, usa premissas alinhadas ao histórico da empresa e benchmarks de mercado. No cenário agressivo, inclui captura mais rápida de produtividade e melhor disciplina de execução. Essa abordagem reduz viés de aprovação e melhora a qualidade da decisão de investimento.
Por fim, o business case deve incluir riscos de implementação. Mudança de layout, treinamento insuficiente, integração parcial de sistemas e indisponibilidade temporária durante transição podem adiar resultados. Ignorar esses fatores costuma produzir paybacks artificiais. O comitê financeiro tende a confiar mais em projetos que reconhecem fricções reais de implantação e apresentam plano de mitigação.
Métricas de TCO que fazem diferença
TCO, ou custo total de propriedade, é a métrica mais útil para comparar alternativas de equipamentos e soluções de movimentação. O cálculo deve incluir preço de aquisição, depreciação, manutenção preventiva e corretiva, peças, consumo de energia, baterias ou carregadores, treinamento, seguros, tempo de parada e eventual necessidade de infraestrutura adicional. Em operações terceirizadas ou locadas, entram também mensalidades, franquias, cobertura de serviço e custo de substituição temporária.
O erro mais frequente é avaliar apenas o desembolso inicial. Dois equipamentos com preços semelhantes podem ter diferenças expressivas de custo ao longo de cinco anos por causa de disponibilidade mecânica, eficiência energética e suporte técnico. Em uma operação com alta utilização, pequenas variações no custo por hora efetiva de trabalho se acumulam rapidamente e alteram o retorno do projeto.
Outra métrica essencial é o custo por pallet movimentado. Ela traduz o TCO para a linguagem da operação e permite comparar produtividade entre turnos, unidades e equipamentos. Quando associada a indicadores de utilização e manutenção, essa métrica ajuda a distinguir se o custo elevado decorre de ativo inadequado, baixa disciplina operacional ou desenho de processo deficiente.
Também vale incluir custo de risco. Avarias, acidentes, perda de produto, dano em porta-pallet e interrupções de fluxo têm probabilidade e impacto financeiro. Mesmo quando não aparecem integralmente no orçamento do CD, afetam o resultado da empresa. Projetos que reduzem esses eventos devem quantificar essa economia esperada com metodologia consistente, usando histórico interno sempre que possível.
Indicadores para comprovar payback
Payback só é crível quando acompanhado por indicadores de captura. Os principais são produtividade por hora, taxa de utilização do equipamento, disponibilidade mecânica, consumo energético por turno, tempo de ciclo entre etapas, redução de avarias e economia de mão de obra direta ou indireta. Esses indicadores precisam ser medidos antes e depois da implementação, com o mesmo critério.
Em operações de picking, faz sentido acompanhar linhas separadas por hora, percentual de reabastecimento sem ruptura, tempo de deslocamento por tarefa e índice de retrabalho. Em recebimento e armazenagem, os indicadores mais úteis incluem pallets descarregados por hora, tempo de doca ocupada, pallets armazenados por operador e taxa de ocupação por faixa horária. O objetivo é provar se houve ganho estrutural, não apenas melhora pontual de uma semana.
Do ponto de vista financeiro, o payback deve dialogar com VPL, TIR e sensibilidade das premissas. Em projetos de logística, o retorno pode parecer rápido quando medido apenas pela redução de despesa visível. Porém, a análise fica mais robusta quando incorpora custo de capital, vida útil do ativo, valor residual e probabilidade de captura dos ganhos. Essa disciplina evita aprovar investimentos com retorno aparente e execução frágil.
Empresas mais maduras criam uma rotina de pós-auditoria do CAPEX. Depois de seis e doze meses, revisam as premissas originais, comparam resultado realizado versus projetado e ajustam critérios para decisões futuras. Esse processo melhora a qualidade do pipeline de investimentos e fortalece a relação entre área financeira, operações e suprimentos.
Próximo passo para avaliar o CD
Se o centro de distribuição ainda é analisado apenas pelo custo mensal agregado, a empresa provavelmente está deixando margem na operação. O passo mais eficiente é estruturar um diagnóstico com métricas de fluxo, utilização de equipamentos, TCO e risco operacional, priorizando os pontos em que a movimentação interna mais pressiona custo e nível de serviço. A partir desse mapa, a avaliação de soluções e ativos adequados para o CD se torna objetiva e comparável.