
Da lista ao prato: finanças pessoais aplicadas à alimentação do dia a dia
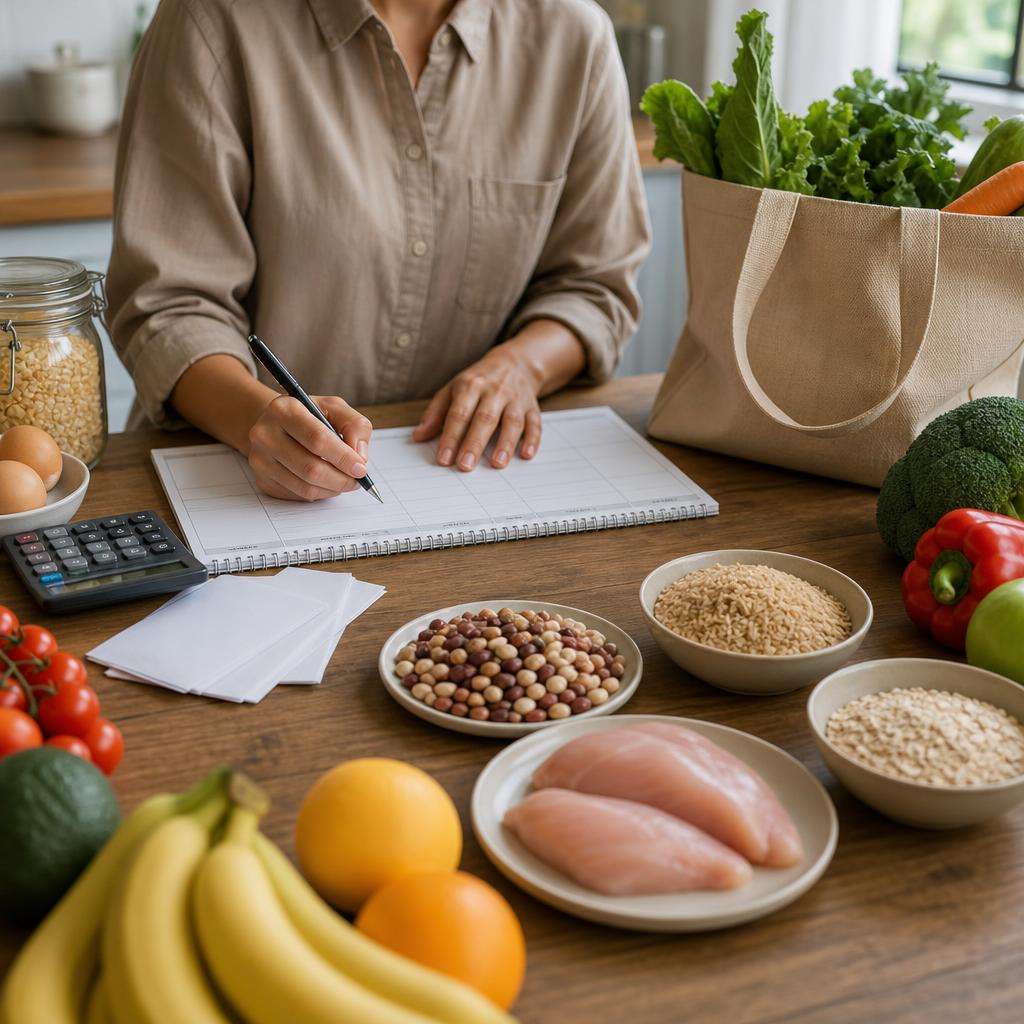
Alimentação é uma das categorias mais sensíveis do orçamento doméstico porque combina três fatores difíceis de controlar ao mesmo tempo: frequência de compra, forte impacto da inflação e decisões tomadas sob pressão de tempo. Diferentemente de despesas anuais ou contratos fixos, comida exige reposição contínua. Isso amplia o efeito de pequenos erros, como comprar sem lista, repetir itens já estocados ou aceitar preços altos por conveniência.
Na prática, o gasto com supermercado raramente cresce apenas porque os preços subiram. Ele também aumenta por mudanças no mix de produtos, desperdício dentro de casa, compras por impulso e baixa disciplina de planejamento. Quando a família não acompanha quanto custa cada refeição, o orçamento alimentar vira uma soma difusa de cupons, idas rápidas ao mercado e pedidos complementares ao longo da semana.
Aplicar finanças pessoais à alimentação não significa cortar qualidade ou transformar a rotina em um processo rígido. O ponto central é tratar comida como uma categoria gerenciável, com metas, indicadores e revisão periódica. Isso inclui medir preço por unidade, custo por porção, giro do estoque doméstico e aderência entre o que foi planejado e o que efetivamente foi consumido.
Quando essa lógica entra na rotina, a lista de compras deixa de ser um papel improvisado e passa a funcionar como ferramenta de alocação de recursos. O resultado esperado não é apenas gastar menos, mas gastar melhor: reduzir desperdício, elevar previsibilidade e manter a alimentação compatível com a renda disponível do mês.
Por que a comida pesa no orçamento
O primeiro vetor é a inflação de alimentos, que costuma ser percebida de forma mais intensa do que outros aumentos de preços. Isso ocorre porque a compra é recorrente e envolve itens de memória de preço muito forte, como arroz, feijão, leite, óleo, café, carnes e hortifrúti. Quando esses produtos sobem, o consumidor sente a pressão imediatamente, sem o amortecimento que existe em despesas menos frequentes.
Há ainda um aspecto técnico relevante: a inflação de alimentos não afeta todos os itens da mesma forma. Produtos in natura sofrem com clima, logística e sazonalidade. Industrializados podem refletir custos de energia, embalagem e transporte. Proteínas dependem de cadeia produtiva longa e sensível a câmbio e insumos. Por isso, famílias que compram sem avaliar substituições acabam absorvendo aumentos de forma passiva.
O segundo vetor é comportamental. Comprar comida envolve cansaço, pressa, preferência emocional e exposição a estímulos de varejo. Promoções visuais, ilhas de destaque, embalagens econômicas mal dimensionadas e produtos complementares posicionados lado a lado elevam o tíquete médio. O carrinho cresce não apenas por necessidade, mas por arquitetura comercial desenhada para ampliar conversão.
Outro ponto é a falsa sensação de economia. Muitos consumidores associam volume a vantagem, mesmo quando não existe consumo suficiente para justificar a compra. Levar três unidades de um item perecível com desconto pode parecer racional no caixa, mas vira perda se parte estragar. Em termos financeiros, desconto sem consumo efetivo é destruição de valor, não poupança.
As armadilhas mais comuns do carrinho
Uma das armadilhas mais frequentes é comprar por categoria ampla, e não por uso planejado. A pessoa adquire “itens para a semana” sem definir em quais refeições eles serão utilizados. Esse modelo gera sobreposição de ingredientes, falhas de combinação e necessidade de compras extras. O custo final aumenta porque o planejamento foi feito por impulso de abastecimento, e não por demanda real.
Outra armadilha é ignorar o preço por quilo, litro ou unidade. Embalagens maiores nem sempre têm melhor custo relativo. Em alguns casos, a versão promocional tem preço por unidade superior ao da embalagem regular, especialmente quando a decisão de compra é induzida por etiquetas chamativas. Quem compara apenas o valor absoluto pago leva vantagem aparente, mas não necessariamente eficiência financeira.
Também pesa a fragmentação das compras. Ir ao mercado várias vezes por semana multiplica a exposição ao impulso e reduz capacidade de comparação. A compra principal perde função estratégica e é substituída por reposições desorganizadas. Esse padrão costuma elevar gastos com itens de conveniência, bebidas, snacks e soluções prontas, que têm custo por refeição mais alto.
Por fim, o desperdício doméstico fecha o ciclo de ineficiência. Alimentos esquecidos na geladeira, vencimentos não monitorados e preparo acima do consumo transformam renda em descarte. Sob a ótica financeira, desperdício é equivalente a pagar duas vezes: uma na compra e outra na necessidade de reposição antecipada.
Como usar oferta de supermercado de forma estratégica
Promoção só faz sentido quando está conectada a um plano de consumo. O uso estratégico de desconto começa antes da ida ao mercado, com definição do cardápio da semana ou do mês. Quando a família sabe quais refeições pretende preparar, consegue aproveitar melhor as oportunidades de preço sem desorganizar a rotina alimentar. A lógica correta é adaptar parte do menu às melhores condições de compra, sem abandonar critérios nutricionais e de praticidade.
Esse processo exige separar itens em três grupos: básicos de reposição frequente, produtos estocáveis e perecíveis dependentes de oportunidade. Básicos como arroz, feijão, leite e ovos devem ter faixa de preço de referência. Estocáveis, como enlatados, grãos, produtos de limpeza e higiene, podem ser comprados em maior volume quando o desconto for real. Perecíveis, como frutas, verduras e carnes, pedem análise mais cuidadosa de giro e capacidade de consumo.
O consumidor financeiramente eficiente não pergunta apenas “está barato?”. Ele pergunta “está abaixo do meu preço de referência?”, “vou consumir antes de perder?”, “esse item substitui outro mais caro?” e “essa compra reduz gastos futuros?”. Essa mudança de perguntas melhora a qualidade da decisão e evita o erro clássico de transformar promoção em acúmulo improdutivo.
Para quem acompanha encartes, programas de fidelidade e canais digitais do varejo, vale usar a oferta de supermercado como insumo de planejamento, e não como gatilho de compra espontânea. O benefício aparece quando a promoção entra em um sistema de controle, com lista definida, limite de gasto e análise de custo por refeição.
Planejamento de cardápio reduz desperdício
Montar cardápio não é apenas uma prática de organização doméstica; é um instrumento de gestão financeira. Quando as refeições da semana são definidas com antecedência, a compra passa a ser orientada por quantidade e uso. Isso reduz sobras sem destino e melhora o aproveitamento cruzado de ingredientes, como legumes usados em almoço, sopa e marmita.
Um cardápio eficiente considera perecibilidade, tempo de preparo e reaproveitamento. Folhas e frutas mais sensíveis entram nos primeiros dias. Proteínas podem ser porcionadas e congeladas. Preparações de base, como molho de tomate, feijão cozido e frango desfiado, aumentam produtividade culinária e reduzem dependência de refeições prontas, normalmente mais caras.
Há também ganho de previsibilidade. Se a família sabe quantas refeições fará em casa, consegue estimar melhor o consumo de itens-chave. Isso permite criar metas de custo por almoço, jantar e lanche. Com o tempo, o orçamento alimentar deixa de ser uma estimativa vaga e passa a ter métricas úteis para ajuste.
Em famílias com rotina intensa, o cardápio precisa ser realista. Planejar pratos complexos para dias de pouco tempo tende a gerar abandono do plano e pedidos de última hora. O melhor desenho é aquele que equilibra economia, praticidade e adesão. Em finanças pessoais, estratégia boa é a que se sustenta por várias semanas.
Comparação de preços com método
Comparar preços de forma técnica exige padronização. O ideal é registrar os valores por quilo, litro, unidade ou dose de uso. Esse cuidado evita decisões baseadas em embalagem, marca ou percepção visual. Uma planilha simples ou aplicativo de notas já permite criar histórico de preços e identificar quando uma promoção é de fato vantajosa.
Outra prática eficiente é trabalhar com faixa aceitável de preço. Em vez de esperar sempre o menor valor possível, o consumidor define um intervalo em que vale comprar. Isso é útil para itens de alto giro. Se o preço está dentro da faixa e o estoque doméstico está baixo, a compra faz sentido. Se está acima, o item pode ser substituído ou postergado.
A comparação também deve considerar rendimento. Um produto mais caro pode sair melhor quando rende mais por porção ou gera menos desperdício. Isso ocorre com detergentes concentrados, cortes de carne com melhor aproveitamento ou alimentos de marca que mantêm qualidade e durabilidade superiores. O foco não deve ser preço isolado, mas custo efetivo de uso.
Além disso, vale observar custo de deslocamento e tempo. Diferenças pequenas de preço entre estabelecimentos podem ser anuladas por combustível, estacionamento ou horas gastas. A decisão racional considera o custo total da operação de compra. Em alguns casos, concentrar aquisições em um único local bem monitorado produz resultado melhor do que caçar microeconomias dispersas.
Fidelidade e estoque inteligente
Programas de fidelidade podem ser úteis quando oferecem descontos personalizados em itens recorrentes. O ganho aparece quando o consumidor usa o programa para reduzir custo de produtos já presentes na rotina, e não para experimentar itens desnecessários apenas porque receberam benefício. O dado mais importante é a recorrência de consumo, não o apelo da oferta.
Do ponto de vista financeiro, estoque doméstico deve funcionar como estoque mínimo, não como depósito excessivo. Manter reservas razoáveis de produtos não perecíveis protege o orçamento contra oscilações de preço e compras emergenciais. Porém, excesso de volume imobiliza caixa e pode gerar vencimento, perda de organização e duplicidade de compra.
Uma abordagem prática é classificar os itens entre estoque de segurança, estoque de oportunidade e compra semanal. O estoque de segurança cobre os produtos essenciais da casa. O de oportunidade serve para itens estocáveis adquiridos abaixo do preço de referência. A compra semanal atende perecíveis e complementos do cardápio. Essa separação organiza a tomada de decisão.
Famílias que adotam esse modelo costumam perceber um efeito adicional: menor estresse financeiro no fim do mês. Como parte relevante da despesa já foi planejada e distribuída, cai a necessidade de compras improvisadas. Isso melhora fluxo de caixa e reduz a sensação de que o supermercado “consome” a renda sem explicação clara.
Plano de ação em 30 dias
Aplicar educação financeira à alimentação pede um ciclo curto de teste, medição e correção. Trinta dias são suficientes para mapear hábitos, identificar vazamentos de dinheiro e implantar rotinas simples. O objetivo não é atingir perfeição no primeiro mês, mas criar base de dados para decisões melhores no segundo e no terceiro.
O ponto de partida é levantar o gasto real atual. Some todas as despesas com supermercado, feira, padaria, açougue, delivery e compras emergenciais dos últimos 30 dias. Muitas famílias subestimam esse valor porque analisam apenas a compra principal. Sem consolidar todas as saídas, qualquer meta futura nasce distorcida.
Na sequência, transforme o total em indicadores operacionais. Divida o gasto mensal pelo número de pessoas da casa e pelo número estimado de refeições feitas no lar. Isso produz uma referência de custo por refeição e ajuda a perceber onde estão os excessos. Se lanches e compras avulsas têm peso elevado, o problema pode estar na falta de planejamento intermediário.
Com a linha de base definida, o mês seguinte deve funcionar como fase de controle. A regra é simples: comprar com lista, registrar preços, revisar estoque antes de sair e avaliar o que sobrou no fim da semana. Essa disciplina, mesmo sem mudanças radicais de consumo, já costuma gerar economia perceptível.
Checklist prático para 30 dias
- Mapear todos os gastos com alimentação dos últimos 30 dias.
- Separar despesas entre supermercado, feira, padaria, delivery e compras de reposição.
- Definir um teto mensal para alimentação doméstica.
- Criar cardápio semanal com base na rotina real da casa.
- Montar lista de compras a partir do cardápio e do estoque existente.
- Registrar preços de 15 a 20 itens de alto giro.
- Estabelecer preço de referência para produtos essenciais.
- Comprar em volume apenas itens estocáveis e de consumo comprovado.
- Revisar geladeira, freezer e despensa antes de cada compra.
- Medir desperdício ao fim de cada semana.
Metas de gasto por refeição
Definir metas por refeição ajuda a trazer objetividade. Uma família pode, por exemplo, estabelecer um limite médio para café da manhã, almoço, jantar e lanches consumidos em casa. Não se trata de engessar o cardápio, mas de criar parâmetro de eficiência. Se o jantar está sistematicamente acima da meta, vale revisar proteína, acompanhamentos e frequência de itens prontos.
Esse método funciona melhor quando há metas por bloco, e não por prato isolado. Almoços de fim de semana podem custar mais, desde que refeições mais simples durante a semana compensem. O importante é manter a média mensal dentro da faixa planejada. Assim, o controle respeita a realidade da rotina e evita frustração desnecessária.
Também é útil comparar refeições caseiras com alternativas externas. Em muitos casos, o custo de um almoço preparado em casa fica muito abaixo do valor de um pedido individual. Essa comparação reforça o impacto financeiro de cozinhar com planejamento. O ganho não está apenas no preço unitário, mas na possibilidade de reaproveitar ingredientes e produzir mais porções.
Ao final de quatro semanas, a família passa a ter um retrato mais claro da própria operação alimentar. Com esse histórico, fica mais fácil renegociar hábitos, cortar desperdícios específicos e decidir onde vale investir mais para ganhar qualidade sem comprometer o orçamento.
Ferramentas para monitorar economia
Não é necessário software sofisticado para controlar gastos com alimentação. Uma planilha simples com data, estabelecimento, categoria, valor total e observações já resolve boa parte do problema. O diferencial está na constância do registro. Dados incompletos geram diagnósticos errados e fazem parecer que o orçamento “não fecha” por acaso.
Aplicativos de finanças pessoais também ajudam quando permitem categorização detalhada. O ideal é não deixar alimentação concentrada em uma única rubrica. Separar supermercado, refeições fora, delivery e compras emergenciais revela padrões que passariam despercebidos. Em muitos lares, o delivery representa o principal desvio de orçamento, e não a compra mensal.
Outra ferramenta útil é o inventário doméstico básico. Uma lista dos principais itens da despensa e do freezer, atualizada uma vez por semana, reduz duplicidade e acelera o planejamento. Esse procedimento é especialmente valioso para famílias maiores, nas quais a percepção individual do que “está faltando” costuma ser imprecisa.
Depois de 30 dias, compare o gasto total com a linha de base inicial, avalie o custo por refeição e identifique quais práticas geraram efeito real. Mantenha o que trouxe resultado mensurável e descarte controles excessivos que não se sustentaram. Em finanças pessoais, consistência operacional produz mais resultado do que entusiasmo pontual.
Para mais informações sobre como otimizar seu orçamento doméstico, confira nosso guia sobre hábitos financeiros.