
Do CAPEX ao OPEX: como a locação de ativos libera caixa e acelera operações nas PMEs
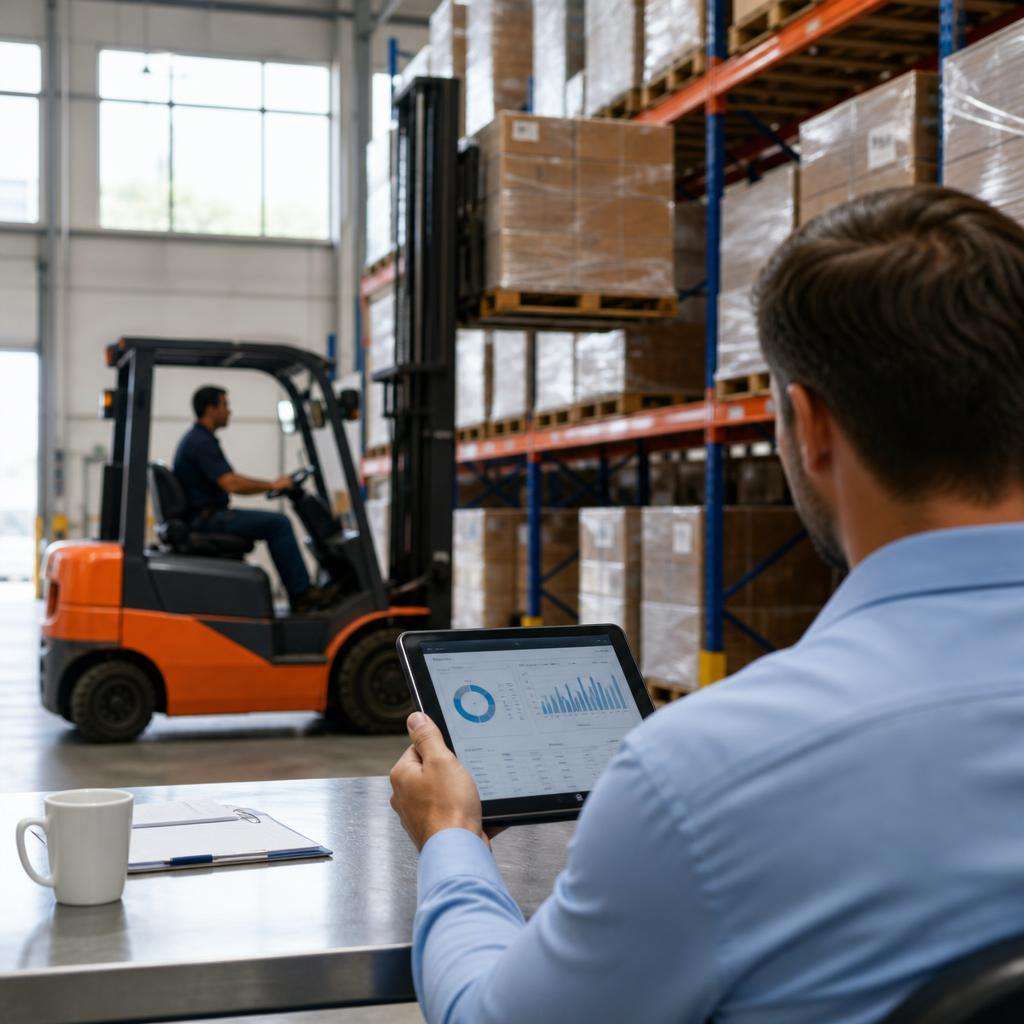
Trocar investimento imobilizado por despesa operacional altera a mecânica financeira da PME de forma direta. Quando a empresa compra um ativo, concentra caixa em um bem que será consumido ao longo do tempo, exige manutenção, depreciação e gestão de obsolescência. Quando opta pela locação, converte parte desse compromisso em custo variável ou semivariável, preserva liquidez e ganha liberdade para ajustar a estrutura produtiva conforme a demanda.
Essa decisão não é apenas contábil. Ela afeta capital de giro, capacidade de resposta comercial, alavancagem e até o ritmo de expansão. Em setores com sazonalidade, pressão por prazo e necessidade de reorganização frequente da operação, manter ativos próprios em excesso pode reduzir retorno sobre o capital investido. Já a locação tende a encurtar o tempo entre a necessidade operacional e a execução, o que tem impacto concreto em produtividade e faturamento.
Para pequenas e médias empresas, a discussão entre CAPEX e OPEX ganhou relevância com juros elevados, crédito mais seletivo e margens comprimidas. O custo de oportunidade do caixa subiu. Cada real imobilizado em máquinas, equipamentos ou veículos deixa de financiar estoque, marketing, contratação ou expansão comercial. Por isso, a análise correta não é apenas comparar parcela de financiamento com valor mensal de aluguel, mas medir flexibilidade, risco e retorno operacional.
O ponto central é simples: ativos devem servir à estratégia, não capturar recursos de forma ineficiente. A seguir, a análise mostra como a locação pode liberar caixa, reduzir risco e acelerar operações nas PMEs, com foco prático em cenários reais de decisão.
CAPEX vs OPEX: caixa, risco e agilidade
CAPEX representa desembolso para aquisição ou melhoria de ativos de longa duração. Na prática, significa aplicar caixa hoje para capturar produtividade ao longo de vários ciclos operacionais. Esse modelo funciona bem quando o uso do ativo é previsível, intenso e estável, e quando a empresa tem escala suficiente para diluir custos fixos de manutenção, seguro, armazenagem e eventual substituição.
OPEX, por sua vez, transforma parte da estrutura em despesa recorrente. Em vez de concentrar capital na compra, a empresa paga pelo uso. Isso altera o perfil de caixa e reduz o comprometimento inicial. Para uma PME, esse ajuste costuma melhorar a liquidez imediata e proteger o capital de giro, especialmente em momentos de crescimento acelerado, reestruturação logística ou incerteza de demanda.
Do ponto de vista gerencial, a principal diferença está na rigidez da decisão. Comprar exige previsão de longo prazo e tolerância a desvios. Se a demanda cair, o ativo continua gerando custo fixo. Se a demanda subir além da capacidade instalada, a empresa pode enfrentar gargalo operacional mesmo após investir. Na locação, a expansão e a redução da estrutura tendem a ser mais rápidas, o que diminui o risco de dimensionamento incorreto.
Há também um efeito relevante sobre indicadores financeiros. Ao preservar caixa, a empresa pode reduzir necessidade de crédito de curto prazo, evitar antecipações caras e melhorar sua posição para negociar com fornecedores. Em muitos casos, o ganho não aparece apenas no custo do ativo, mas na redução de despesas financeiras indiretas, no aumento do giro e na melhor alocação de recursos em atividades com retorno superior.
Impacto no capital de giro
Uma compra de equipamento consome caixa antes de gerar retorno. Isso pressiona o ciclo financeiro, sobretudo quando a empresa já opera com prazos longos de recebimento e necessidade elevada de estoque. Ao deslocar essa aquisição para locação, o desembolso passa a acompanhar mais de perto o uso operacional, reduzindo o descasamento entre entrada e saída de recursos.
Considere uma distribuidora regional que precisa ampliar a movimentação no centro de distribuição para atender um contrato sazonal de seis meses. Comprar um equipamento de movimentação pode exigir entrada, documentação, adaptação operacional e custos acessórios. Se o contrato atrasar ou a demanda ficar abaixo da projeção, o caixa já foi comprometido. Na locação, a empresa preserva liquidez para absorver variações e financiar a operação corrente.
Esse efeito é ainda mais sensível em empresas que operam com margens apertadas. Um ativo comprado pode parecer mais barato no horizonte de cinco anos, mas essa conta ignora o custo do capital empatado. Se o mesmo recurso puder ser aplicado em expansão comercial, compra de estoque com desconto ou redução de passivos caros, o ganho econômico total da locação pode superar a aparente economia da propriedade.
Na prática, a decisão deve incorporar custo de oportunidade. Se o caixa próprio tem potencial de gerar retorno maior em outra frente do negócio, imobilizá-lo em ativos de suporte pode não ser eficiente. A locação, nesse contexto, não é apenas uma alternativa operacional; é uma ferramenta de alocação de capital.
Risco operacional e obsolescência
Ativos físicos carregam riscos que muitas PMEs subestimam. Além da depreciação contábil, existe a perda econômica por uso abaixo da capacidade, manutenção corretiva, indisponibilidade e desatualização técnica. Em operações logísticas e industriais, um equipamento parado afeta produtividade, prazo de entrega e custo por unidade movimentada.
Quando a empresa compra, assume grande parte desses riscos. Precisa planejar manutenção, manter peças, treinar equipe e lidar com substituição futura. Em operações enxutas, qualquer falha gera efeito em cadeia: atrasos no estoque, expedição comprometida, horas extras e insatisfação do cliente. Na locação, parte relevante desse risco pode ser transferida ao fornecedor, dependendo do contrato e do nível de serviço acordado.
Outro ponto é a obsolescência. Equipamentos mais novos costumam oferecer melhor eficiência energética, ergonomia e segurança. Para a PME, atualizar frota própria com frequência pode ser financeiramente inviável. A locação encurta o ciclo de acesso a tecnologias mais adequadas sem exigir reinvestimento elevado, o que melhora produtividade e reduz custo total de operação em horizontes mais curtos.
Esse arranjo faz sentido especialmente em mercados sujeitos a mudanças rápidas de layout, volume ou exigências de compliance. A propriedade é vantajosa quando o padrão operacional é maduro e estável. Fora disso, a flexibilidade da locação tende a compensar.
Agilidade como vantagem competitiva
Agilidade operacional tem valor econômico. Empresas que conseguem ampliar capacidade em poucos dias capturam vendas que concorrentes perdem por falta de estrutura. Isso vale para picos de demanda, projetos temporários, mudanças de layout e abertura de novos pontos de operação. Comprar um ativo pode impor etapas mais lentas de aprovação, cotação, entrega e integração.
Na PME, o tempo de resposta costuma ser um diferencial competitivo. O problema é que essa vantagem desaparece quando a estrutura física não acompanha a necessidade comercial. A locação reduz essa fricção. Em vez de esperar a maturação de um investimento, a empresa ajusta os recursos conforme o volume de pedidos, o mix de produtos ou a dinâmica do armazém.
Há um efeito adicional sobre governança. Decisões de CAPEX costumam exigir aprovações mais rigorosas, análise de retorno de longo prazo e, em muitos casos, contratação de crédito. OPEX bem estruturado, dentro de política de compras e orçamento, pode ser implementado com muito mais rapidez. Em ambientes de crescimento, essa diferença de velocidade gera vantagem operacional concreta.
Por isso, a análise moderna não deve tratar locação apenas como substituta da compra. Em muitos casos, ela funciona como instrumento de aceleração da estratégia, permitindo testar mercados, absorver picos e corrigir gargalos sem comprometer a estrutura financeira.
Exemplo aplicado na operação de estoque
Um dos cenários mais comuns em PMEs está na necessidade temporária de elevar capacidade de movimentação interna. Isso ocorre em datas sazonais, campanhas promocionais, expansão de portfólio, inventários rotativos, mudança de endereço ou reorganização de armazenagem. Nessas situações, a compra de equipamento nem sempre é racional, porque a demanda adicional tem prazo definido ou intensidade incerta.
O caso das empilhadeiras é ilustrativo. Muitas empresas precisam do equipamento por janelas específicas: recebimento concentrado de mercadorias, rearranjo de porta-pallets, aumento temporário da expedição ou atendimento de contratos pontuais. Comprar para resolver um problema de curto prazo pode gerar ociosidade posterior. Já o aluguel permite adequar a capacidade ao período de maior necessidade.
Além do custo direto, existe o valor da continuidade operacional. Uma empresa que depende de movimentação manual ou de equipamentos insuficientes tende a elevar tempo de carga e descarga, ampliar risco de avaria e reduzir o giro do estoque. Em operações com docas limitadas, minutos perdidos por pallet se transformam em horas ao final do dia, afetando faturamento e nível de serviço.
Nesse contexto, buscar soluções como aluguel de empilhadeira perto de mim pode ser um caminho prático para empresas que precisam responder rápido a picos de demanda ou reorganizações internas sem imobilizar capital. A consulta a fornecedores especializados ajuda a comparar modelos, prazos e condições de suporte antes da decisão.
Picos de demanda e custo por hora útil
Em vez de avaliar apenas o valor mensal do aluguel, a PME deve calcular o custo por hora útil de operação. Se uma empilhadeira locada durante dois meses evita atrasos, reduz avarias e permite expedir mais pedidos por dia, o retorno pode ser mensurado em receita preservada e produtividade adicional. Esse raciocínio é mais útil do que comparar somente o aluguel com a parcela de compra.
Suponha uma operação que movimenta 120 pallets por dia e, em período sazonal, sobe para 220. Sem reforço de equipamento, o armazém passa a operar com filas internas, recuo na velocidade de separação e maior uso de mão de obra para compensar a limitação mecânica. O ganho de uma empilhadeira adicional não está apenas no volume extra movimentado, mas na redução do custo oculto da ineficiência.
Esses custos ocultos costumam incluir horas extras, reentregas por erro de separação, perda de janela com transportadoras e ocupação inadequada do espaço. Quando a empresa calcula o custo total do gargalo, a locação temporária frequentemente se mostra economicamente superior à improvisação operacional.
Para decisões mais precisas, o gestor deve projetar utilização diária, número de ciclos, impacto no lead time interno e efeito sobre a taxa de ocupação do estoque. Com isso, o aluguel deixa de ser visto como despesa isolada e passa a ser tratado como alavanca de produtividade.
Reorganização de estoque e mudança de layout
Projetos de reorganização de estoque costumam ter duração finita, mas exigem intensidade operacional elevada. Alterar endereçamento, instalar estruturas, verticalizar armazenagem ou separar áreas por giro requer equipamentos adequados por algumas semanas ou meses. Comprar para esse evento específico raramente é a melhor alocação de capital.
Nesse tipo de projeto, a locação oferece outra vantagem: compatibilidade entre equipamento e tarefa. A empresa pode selecionar capacidade de carga, altura de elevação e características do ambiente conforme a necessidade real do projeto. Isso reduz improvisos e acelera a execução do layout, com menos impacto sobre a rotina normal da operação.
Há também um benefício de planejamento. Com um contrato de locação bem definido, o gestor consegue concentrar recursos próprios em treinamento, sinalização, revisão de processos e tecnologia de controle de estoque. O resultado tende a ser melhor do que direcionar grande parte do orçamento para aquisição de um ativo que pode ficar subutilizado após o término da reorganização.
Em centros de distribuição menores, esse raciocínio é decisivo. Espaço e caixa são recursos escassos. A locação permite executar a mudança com disciplina financeira e sem ampliar desnecessariamente a base de ativos permanentes.
Quando a compra ainda faz sentido
Locação não é solução universal. Se a empresa usa o equipamento em alta intensidade, de forma contínua e previsível, por vários anos, a compra pode gerar melhor custo total. Isso é comum em operações maduras, com demanda estável, equipe treinada e capacidade de manutenção estruturada. Nesses casos, a propriedade tende a diluir o investimento ao longo do tempo.
O erro recorrente está em aplicar essa lógica a cenários temporários ou instáveis. Uma PME em expansão, com mix de produtos variando e layout em evolução, geralmente se beneficia mais da flexibilidade do que da posse. O ativo próprio só entrega vantagem plena quando a taxa de utilização é alta e consistente.
Outro critério é a previsibilidade financeira. Se a empresa dispõe de caixa excedente, baixo custo de capital e clareza sobre o uso de longo prazo, comprar pode ser racional. Mas isso deve ser testado com simulações realistas, incluindo manutenção, downtime, seguro, depreciação e valor residual.
Em síntese, a compra faz sentido quando a operação é estável e o ativo é central para a produtividade diária. A locação tende a vencer quando há volatilidade, sazonalidade, incerteza ou necessidade de velocidade na execução.
Checklist de decisão para alugar ou comprar
A escolha entre CAPEX e OPEX deve seguir critérios objetivos. Decisões baseadas apenas em percepção de economia mensal costumam distorcer o resultado. O primeiro passo é medir a taxa de utilização esperada do ativo. Se o equipamento será usado poucas horas por dia, em janelas específicas ou por projetos temporários, a locação ganha força.
O segundo passo é calcular custo total de propriedade. Isso inclui preço de aquisição, frete, instalação, manutenção preventiva e corretiva, seguro, treinamento, peças, paradas e valor residual. Muitas PMEs comparam apenas o valor da compra com o aluguel mensal e ignoram custos indiretos que alteram completamente a conta.
O terceiro ponto é o custo do capital. Se a empresa financia a compra ou deixa de usar caixa em atividades mais rentáveis, esse custo precisa entrar na análise. Em cenários de juros altos, a vantagem aparente da compra pode desaparecer. Já em ambientes de crédito barato e uso intensivo, a propriedade pode voltar a ser competitiva.
Por fim, a decisão deve considerar prazo de necessidade, flexibilidade contratual e risco de obsolescência. Quanto menor a previsibilidade da operação, maior o valor econômico da adaptação rápida. A seguir, um checklist prático ajuda a estruturar essa avaliação.
Métricas essenciais
-
Taxa de utilização prevista: horas por dia, dias por mês e sazonalidade.
-
Custo total de propriedade: aquisição, manutenção, peças, seguro e valor residual.
-
Custo por hora útil: comparação entre aluguel e operação própria.
-
Impacto no capital de giro: quanto caixa será preservado ou comprometido.
-
Retorno alternativo do caixa: estoque, marketing, expansão comercial ou redução de dívida.
-
Risco de downtime: impacto financeiro de falhas e indisponibilidade.
Essas métricas precisam ser projetadas em mais de um cenário. O ideal é trabalhar com base, otimista e conservador. Se a compra só se mostra superior em cenário de uso máximo e contínuo, enquanto a locação preserva resultado em cenários medianos, a segunda opção pode ser mais prudente para a PME.
Prazos e horizonte de uso
Prazo é variável crítica. Necessidades de até 12 meses, sobretudo ligadas a sazonalidade, expansão em teste ou reorganização operacional, costumam favorecer locação. Entre 12 e 36 meses, a decisão depende da intensidade de uso e do custo do capital. Acima disso, a compra passa a merecer análise mais detalhada, desde que a demanda seja estável.
Também é necessário observar o tempo de ativação. Se a operação precisa do recurso em poucos dias, o custo de esperar uma compra pode ser maior do que o eventual prêmio de uma locação. O atraso em atender pedidos, reorganizar o armazém ou ampliar a capacidade tem custo econômico real.
Outro aspecto é o horizonte estratégico. Empresas que ainda estão ajustando mix, canais de venda ou footprint logístico devem evitar excesso de imobilização. Ativos permanentes em estruturas ainda não consolidadas reduzem capacidade de correção de rota.
Em outras palavras, o prazo não deve ser analisado isoladamente. Ele precisa ser combinado com previsibilidade, intensidade de uso e urgência da operação.
Cláusulas contratuais que merecem atenção
Ao optar pela locação, o contrato precisa ser lido com critério financeiro e operacional. SLA de manutenção, prazo de substituição em caso de falha, cobertura de peças, responsabilidades por avarias e condições de renovação influenciam o custo real do serviço. Um aluguel barato com suporte fraco pode sair caro em produtividade perdida.
Também vale verificar multas de rescisão, limites de uso, exigências de operador, seguro e logística de entrega e retirada. Em operações críticas, a disponibilidade do equipamento é mais relevante do que uma pequena diferença de preço mensal. O contrato deve refletir essa prioridade.
Para compras, a atenção deve recair sobre garantia, assistência técnica, prazo de entrega, disponibilidade de peças e valor de revenda. Um ativo barato, mas difícil de manter, compromete o TCO e amplia risco de parada. A análise deve ser comparável entre as alternativas.
Quando a empresa formaliza esses critérios em política interna, melhora a qualidade da decisão e reduz escolhas intuitivas. Isso fortalece governança e torna a alocação de capital mais consistente ao longo do tempo.
Para a PME que busca crescer sem tensionar o caixa, a locação de ativos pode funcionar como mecanismo de eficiência financeira e aceleração operacional. O ganho mais relevante não está apenas em pagar menos no curto prazo, mas em manter liquidez, reduzir risco de ociosidade e responder com velocidade às mudanças da demanda. Quando a decisão é guiada por métricas, prazo e custo total, o debate entre CAPEX e OPEX deixa de ser contábil e passa a ser estratégico.