
Orçamento enxuto, vida plena: as novas regras do consumo inteligente
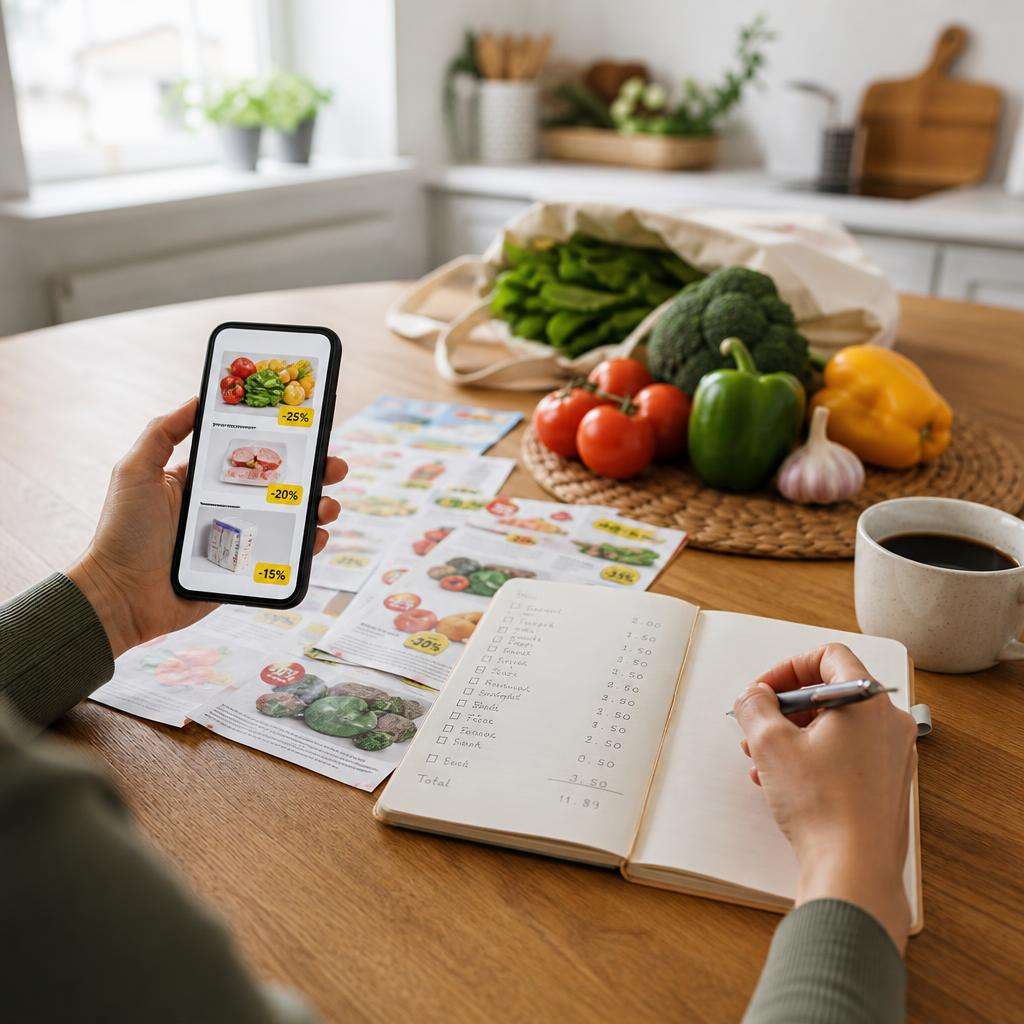
Preços voláteis mudaram a lógica do orçamento doméstico. O consumidor que compra por rotina, sem comparar categorias, sem acompanhar histórico de preços e sem planejar reposição, tende a pagar mais ao longo do mês mesmo quando acredita estar aproveitando promoções. Consumo inteligente não depende apenas de cortar gastos. Depende de método, previsibilidade e disciplina para separar necessidade, conveniência e impulso.
Na prática, famílias que mantêm controle básico de compras conseguem reduzir desperdício, evitar idas extras ao mercado e melhorar a alocação da renda sem perda relevante de qualidade de vida. O ganho financeiro aparece menos em grandes cortes e mais na soma de decisões repetidas: trocar marcas em categorias comoditizadas, comprar proteínas conforme ciclo promocional, ajustar cardápio à sazonalidade e definir limite por unidade, quilo ou litro.
Esse movimento também corrige uma distorção comum: avaliar preço apenas pelo valor final da compra. O indicador mais útil para decisões recorrentes é o custo por consumo efetivo. Um item mais barato que estraga antes do uso, exige reposição rápida ou induz compras complementares pode sair mais caro. Por isso, orçamento enxuto não significa comprar o menor preço absoluto, mas maximizar valor por real gasto.
Quando esse raciocínio entra na rotina, a vida financeira ganha estabilidade. Sobra caixa para emergências, metas de curto prazo e até lazer planejado. O resultado não vem de restrição extrema, e sim de um sistema doméstico mais eficiente, com critérios objetivos para comprar, armazenar e monitorar despesas recorrentes.
A volatilidade de preços em alimentos, higiene e limpeza pressiona o orçamento porque afeta itens de alta frequência de compra. Diferentemente de despesas anuais ou contratos de longo prazo, essas categorias exigem reposição constante. Pequenas altas, quando repetidas semanalmente, alteram o fluxo de caixa da família e reduzem a margem para outras prioridades, como educação, transporte e reserva financeira.
Esse efeito é ampliado por um comportamento comum: o consumidor percebe a inflação nas categorias mais visíveis, mas não reorganiza seus parâmetros de compra. Continua escolhendo o mesmo mix de produtos, os mesmos tamanhos de embalagem e a mesma frequência de ida ao mercado. O problema não está apenas no aumento nominal dos preços, mas na manutenção de hábitos que foram definidos em outro contexto de renda e custo de vida.
Repensar hábitos agora é uma resposta de gestão, não uma reação emocional. Em finanças pessoais, momentos de oscilação pedem revisão de orçamento variável. Isso inclui mapear quais categorias têm maior peso no mês, identificar produtos com substitutos viáveis e estabelecer gatilhos de compra. Um exemplo prático: se o preço do café ultrapassa o teto definido por pacote, a reposição pode ser adiada por uma semana ou feita com marca alternativa previamente testada.
Outro ponto relevante é a diferença entre percepção e dado. Muitas famílias acreditam que “gastam muito” no mercado, mas não sabem quais grupos concentram o desvio. Sem classificação por categoria, a correção fica genérica e pouco eficaz. Ao dividir o carrinho entre básicos, proteínas, lanches, higiene e limpeza, surgem padrões claros. Em muitos casos, o excesso está em conveniência alimentar, bebidas, itens duplicados ou reposição desorganizada.
Há ainda o impacto do tempo sobre o custo. Compras feitas sem lista, em horários de pressa ou sem consulta prévia de preços tendem a elevar o tíquete médio. O consumidor paga um prêmio pela urgência. Organizar a compra semanal reduz esse custo invisível. Em termos de gestão financeira, o planejamento funciona como mecanismo de proteção contra decisões de baixa qualidade tomadas sob pressão.
O ajuste de hábitos também melhora a resiliência doméstica. Quando a família conhece seu consumo médio e mantém estoque funcional dos itens essenciais, consegue absorver oscilações temporárias sem comprometer a rotina. Isso vale para alimentos não perecíveis, produtos de limpeza e itens de higiene. A previsibilidade reduz a dependência de compras emergenciais, que normalmente ocorrem em piores condições de preço.
Promoção só vira economia quando está conectada a uma necessidade concreta e a um preço de referência confiável. Sem esse filtro, o folheto impresso, o aplicativo e os alertas de desconto funcionam mais como gatilhos de consumo do que como ferramentas de poupança. O primeiro passo técnico é simples: saber quanto você aceita pagar por cada item relevante da casa. Sem meta de preço, qualquer desconto parece vantajoso.
Esse controle pode ser montado com uma planilha básica ou aplicativo de notas. Registre de 20 a 30 itens de maior recorrência, com unidade de comparação padronizada: quilo, litro, 500 g, 900 ml, pacote ou unidade. Depois, classifique em três faixas: preço excelente, preço aceitável e preço caro. Essa régua impede erros comuns, como comprar embalagem maior que parece barata, mas tem custo unitário superior à versão promocional menor.
O ambiente digital ampliou a capacidade de comparar, mas também sofisticou as armadilhas de impulso. Descontos condicionados a quantidade excessiva, combos com item de baixa necessidade e promoções por tempo limitado estimulam compras acima do consumo real. Se o produto não gira no prazo adequado, a economia desaparece. Em alimentos perecíveis, isso se converte em descarte. Em itens supérfluos, vira capital parado no armário.
Uma forma eficiente de usar canais promocionais é separar compras em três blocos. O primeiro reúne itens inegociáveis da rotina, como arroz, feijão, leite ou sabão. O segundo inclui itens flexíveis, em que a marca pode variar sem grande impacto de satisfação. O terceiro concentra oportunidades, isto é, produtos que só entram se o preço atingir a faixa excelente e houver espaço no orçamento e no estoque. Essa divisão reduz erro decisório.
Para acompanhar tendências de preço, consultar uma oferta de supermercado pode ser útil como referência adicional, desde que a decisão final considere consumo real, validade, custo unitário e planejamento do mês. O erro mais comum é tratar toda promoção como vantagem automática. O critério correto é avaliar aderência ao cardápio, capacidade de armazenamento e impacto no caixa daquela semana.
Aplicativos e programas de fidelidade também merecem leitura crítica. Alguns descontos são relevantes, especialmente em itens de marca líder ou categorias com pouca margem para substituição. Outros apenas deslocam a compra para produtos de maior valor agregado. O consumidor eficiente não persegue desconto por si só. Ele usa tecnologia para confirmar se a compra planejada pode ser executada em melhor condição, sem ampliar o volume nem alterar a prioridade do orçamento.
Há ganhos adicionais quando a família consolida compras e reduz fragmentação. Cada visita extra ao mercado aumenta a exposição a compras não planejadas. O ideal é ter uma compra principal, uma reposição leve e regras para exceções. Se faltou um item fora do cronograma, a pergunta correta não é “onde comprar agora?”, mas “isso pode esperar até a próxima janela de compra?”. Essa disciplina protege o orçamento com efeito cumulativo.
1. Monte um cardápio-base semanal
O cardápio-base é a ferramenta mais subestimada da economia doméstica. Ele reduz improviso, orienta a lista de compras e dá previsibilidade ao consumo de proteínas, hortifruti e mercearia. Não precisa ser sofisticado. Basta definir café da manhã, almoço, jantar e lanches com repetição inteligente. Repetição, nesse contexto, não é perda de qualidade. É padronização operacional para diminuir desperdício e facilitar reposição.
Um modelo eficiente trabalha com dois ou três cafés da manhã, quatro opções de almoço e três de jantar, combinando ingredientes compartilhados. Frango pode aparecer assado, desfiado e em sopa. Legumes podem servir para salada, refogado e acompanhamento. Essa engenharia simples melhora o aproveitamento integral dos insumos e reduz a compra de itens avulsos que encarecem o carrinho.
O cardápio também permite adaptar o consumo às oscilações de preço. Se determinada proteína sobe além do teto, o menu da semana pode priorizar ovos, cortes alternativos ou preparações com leguminosas. A substituição planejada preserva nutrição e orçamento. Sem cardápio, a troca tende a ocorrer por impulso, com maior chance de recorrer a conveniência cara ou delivery.
Outro benefício é a redução do custo mental. Decidir diariamente o que cozinhar consome tempo e favorece soluções mais caras. Quando a semana já está desenhada, a execução fica mais simples. Em finanças comportamentais, menos fricção operacional significa maior adesão ao plano e menor probabilidade de desvio.
2. Organize um estoque inteligente
Estoque inteligente não é acumular. É manter quantidade adequada dos itens de maior giro e comprar volume extra apenas quando preço, validade e espaço justificarem. Produtos secos, limpeza e higiene costumam oferecer melhor oportunidade para esse modelo. Perecíveis exigem mais cautela, porque o risco de perda corrói qualquer desconto obtido na compra.
O controle pode ser feito com uma lista fixa dos itens essenciais e um nível mínimo para reposição. Exemplo: quando restar um pacote de arroz, duas unidades de sabão ou metade do café do mês, o item entra no radar da próxima compra. Esse sistema evita tanto ruptura quanto excesso. Em linguagem de gestão, é um ponto de reposição doméstico. Para um aprofundamento, consulte este artigo sobre estoque bem planejado.
A organização física também interfere na despesa. Produtos esquecidos no fundo do armário geram duplicidade de compra. O método PEPS, primeiro que entra, primeiro que sai, funciona bem em casa. Coloque itens recém-comprados atrás dos antigos e mantenha categorias agrupadas. Essa visibilidade reduz desperdício e melhora a tomada de decisão antes de sair para comprar.
Famílias que adotam estoque inteligente costumam perceber redução nas compras emergenciais, que são financeiramente ineficientes. A ida rápida para “só pegar uma coisa” frequentemente termina com gasto adicional. Ao eliminar esse padrão, o orçamento ganha consistência e a rotina fica menos vulnerável a picos de preço de curtíssimo prazo.
3. Defina metas de preço por categoria
Metas de preço funcionam como política de compras. Elas transformam percepção subjetiva em regra objetiva. Em vez de avaliar no corredor se algo “parece caro”, o consumidor compara com um teto previamente estabelecido. Isso acelera a decisão e reduz influência de marketing, embalagem e posicionamento de gôndola.
Para construir essas metas, observe o histórico de quatro a seis semanas. Registre o menor preço encontrado, a média e o preço mais frequente. A meta excelente pode ficar próxima do piso recente; a meta aceitável, ao redor da média; e o teto máximo, pouco acima disso. Se o item ultrapassar esse teto, a compra deve ser revista, salvo urgência real.
Esse método é especialmente útil em categorias com alta variação, como carnes, café, laticínios e produtos de limpeza. Também ajuda a identificar quando uma promoção é apenas aparente. Um desconto de 20% sobre um preço inflado pode continuar acima da média histórica. Sem benchmark próprio, o consumidor fica dependente da comunicação do varejo.
Metas de preço não são estáticas. Devem ser recalibradas conforme renda, sazonalidade e mudanças de mercado. O ponto central é manter um critério racional. Com isso, a compra deixa de ser reativa e passa a seguir parâmetros claros, como ocorre em qualquer operação que busca eficiência de custos.
4. Faça monitoramento semanal
Monitorar semanalmente evita que pequenos desvios se transformem em estouro mensal. Bastam 15 minutos para revisar o total gasto, comparar com a meta da semana e registrar o que saiu do previsto. Esse acompanhamento curto e frequente é mais eficaz do que analisar tudo no fim do mês, quando já não há espaço para correção.
O monitoramento deve responder a quatro perguntas: quanto foi gasto, em quais categorias, o que motivou compras extras e quais itens podem ser compensados na próxima semana. Esse ciclo cria aprendizado contínuo. Se lanches industrializados cresceram acima do esperado, por exemplo, a resposta prática pode ser reforçar opções caseiras no cardápio-base.
Outra vantagem é identificar padrões de comportamento. Há famílias que gastam mais em dias específicos, após o trabalho ou em compras rápidas de reposição. Outras concentram excesso em fins de semana. Quando o padrão aparece, fica mais fácil desenhar uma regra preventiva, como não comprar com fome, usar lista fechada ou estabelecer limite por visita.
Em gestão financeira, o que não é medido tende a escapar. O monitoramento semanal não exige sofisticação tecnológica. Uma planilha simples, aplicativo de finanças ou até anotações no celular resolvem. O valor está menos na ferramenta e mais na regularidade do processo.
5. Crie metas de economia com destino definido
Reduzir gasto sem definir para onde vai a diferença diminui a motivação. A economia precisa ter destino claro: reserva de emergência, quitação de dívida cara, material escolar, viagem ou reforço de investimento mensal. Quando o benefício é concreto, a disciplina de consumo se sustenta por mais tempo.
Uma prática eficiente é converter a economia do supermercado em transferência automática para uma conta separada. Se a meta do mês era gastar R$ 1.200 e o fechamento ficou em R$ 1.080, os R$ 120 devem ser direcionados imediatamente. Isso transforma eficiência operacional em patrimônio, em vez de permitir que o valor seja absorvido por outras despesas difusas.
Também vale trabalhar com metas progressivas. No primeiro mês, o objetivo pode ser cortar 5% sem comprometer satisfação. No segundo, reduzir desperdício. No terceiro, melhorar a compra de proteínas e limpeza. Essa evolução por etapas tende a gerar resultados mais sustentáveis do que mudanças radicais, que raramente resistem à rotina.
O consumo inteligente produz efeito financeiro e comportamental. Financeiro, porque reduz recorrência de gastos evitáveis. Comportamental, porque fortalece a capacidade de decidir com base em critério, não em estímulo. Em um cenário de preços instáveis, essa competência vale tanto quanto aumento de renda, porque protege o orçamento onde ele é mais pressionado: nas escolhas repetidas de toda semana.
Orçamento enxuto com vida plena não exige privação permanente. Exige desenho melhor da rotina de consumo. Quando cardápio, estoque, preço-alvo e monitoramento trabalham juntos, o mercado deixa de ser uma fonte de descontrole e passa a funcionar como uma área administrável da vida financeira.
Esse ajuste gera benefícios cumulativos. Menos desperdício, menos compras emergenciais, menor exposição a impulso e maior previsibilidade de caixa. O resultado aparece no fechamento do mês e, principalmente, na sensação de controle. Famílias que sabem quanto consomem e por que consomem tendem a tomar decisões mais consistentes também em outras áreas do orçamento.
Para quem busca equilíbrio financeiro sem perder qualidade de vida, a regra central é simples: comprar melhor antes de comprar menos. Essa diferença muda a eficiência do gasto. Em vez de cortes genéricos, entram critérios objetivos, revisão de hábitos e uso estratégico das promoções. É assim que o consumo inteligente deixa de ser discurso e vira prática mensurável.